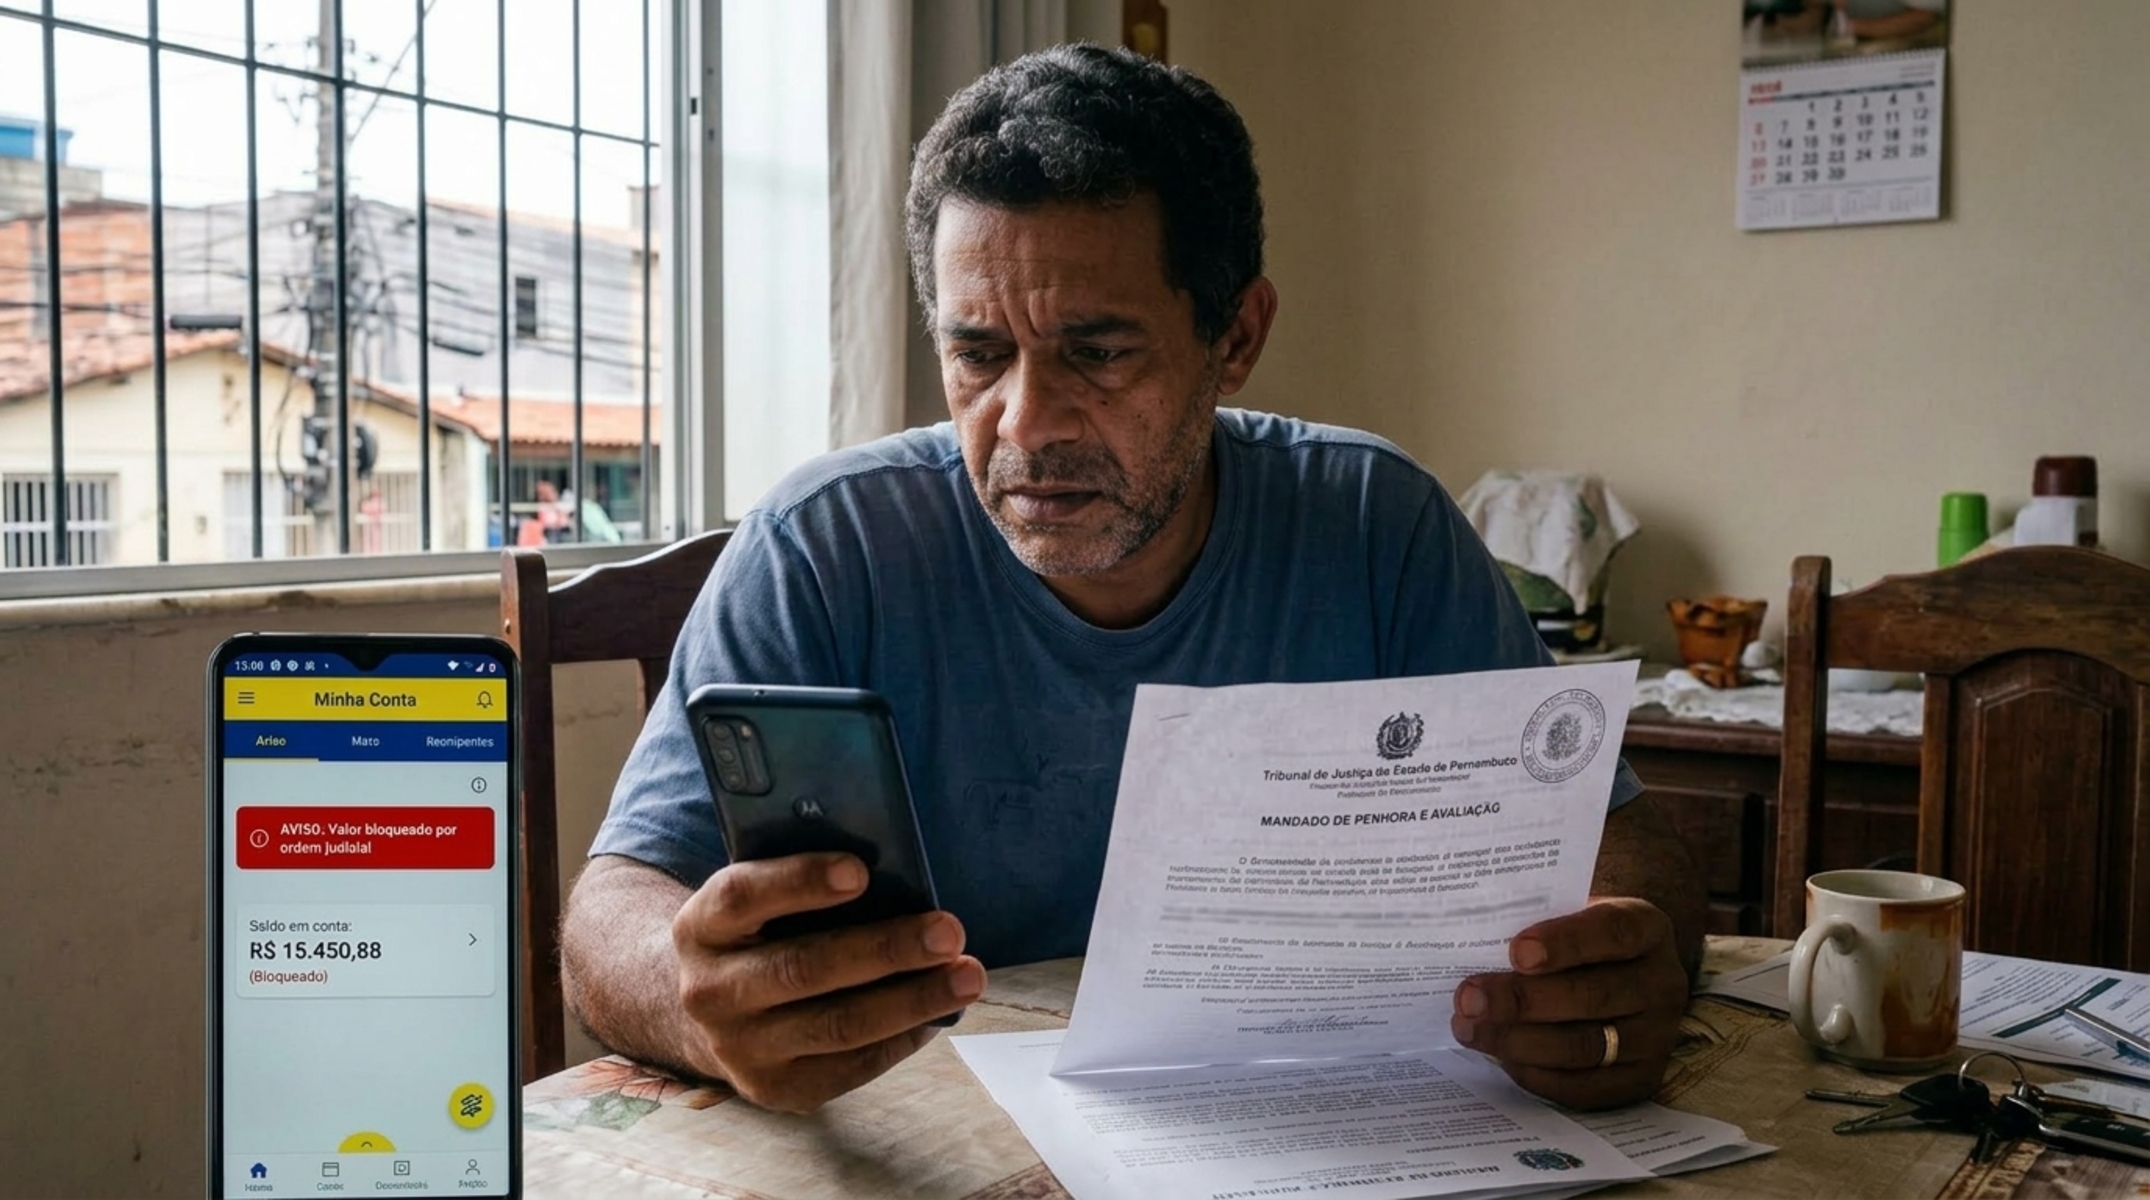
Uma dívida cobrada na Justiça pode mesmo chegar à conta bancária, por ordem eletrônica do juiz. O que muita gente desconhece é que a lei blinda uma parte do dinheiro. Salário, aposentadoria e até 40 salários mínimos guardados na poupança entram nessa proteção.
A Justiça chega por um sistema eletrônico que liga os tribunais aos bancos. Depois de condenado a pagar e intimado, o devedor que não quita o valor pode ter o saldo bloqueado em poucas horas. O pedido parte do credor, mas a ordem é sempre do juiz.
O bloqueio não é automático nem acontece em qualquer cobrança. Boleto atrasado, nome no cadastro de inadimplentes e ligação de cobrança não autorizam nada disso. É preciso existir um processo em andamento.
Três etapas costumam separar a dívida comum do bloqueio bancário. Conhecer essa sequência ajuda a reagir no momento certo.
O credor entra com ação ou executa um contrato com força de título.
O devedor é citado e tem prazo para pagar, parcelar ou se defender.
Sem pagamento, o credor pede a penhora de valores em conta.
O juiz avalia o pedido e, se aceitar, emite a ordem eletrônica aos bancos.
Perder o prazo da citação é o erro mais caro dessa linha do tempo. Muita gente só procura ajuda quando o saldo já está indisponível.
A proteção está no artigo 833 do Código de Processo Civil , que lista bens impenhoráveis. O STJ reforça que a regra existe para garantir um mínimo existencial à pessoa física. Vale comparar os dois lados antes de entrar em pânico com um bloqueio.


 e depois em "Instalar aplicativo" ou "Adicionar à tela inicial"
 e selecione "Adicionar à Tela de Início"